摘要
本報告旨在全面剖析2021年中國太陽能用器具制造行業(yè)的發(fā)展態(tài)勢、市場競爭格局,并基于詳實的數據分析,對其投資價值進行專業(yè)評估。太陽能用器具制造作為太陽能光熱利用產業(yè)鏈的關鍵環(huán)節(jié),其發(fā)展狀況直接關系到清潔能源的普及與應用效率。
一、 行業(yè)概述與發(fā)展環(huán)境
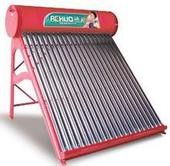
- 定義與范疇:太陽能用器具制造主要指利用太陽能進行光熱轉換,生產供應熱水、熱能及相關功能產品的產業(yè)。核心產品包括太陽能熱水器(家用及工程用)、太陽能采暖系統(tǒng)、太陽能空調、太陽能烘干設備以及各類太陽能集熱器等。
- 政策環(huán)境:2021年,“碳達峰、碳中和”目標的明確提出,為清潔能源產業(yè)注入了強勁動力。《“十四五”可再生能源發(fā)展規(guī)劃》等政策持續(xù)鼓勵太陽能光熱技術的研發(fā)與應用,為行業(yè)發(fā)展創(chuàng)造了良好的宏觀政策環(huán)境。
- 市場驅動:隨著居民環(huán)保意識增強、建筑節(jié)能標準提高以及新農村建設的推進,市場對高效、智能、一體化的太陽能熱利用產品需求穩(wěn)步增長。
二、 市場競爭現狀分析
- 市場規(guī)模與增長:2021年,行業(yè)在經歷前期調整后,進入結構優(yōu)化與質量提升的新階段。工程市場份額持續(xù)擴大,尤其在民用住宅、學校、酒店、工農業(yè)領域的熱水及采暖工程應用增長顯著。家用市場則向高端、智能化產品升級。
- 競爭格局:
- 梯隊分化明顯:行業(yè)呈現“一超多強、區(qū)域品牌并存”的格局。少數幾家全國性龍頭企業(yè)憑借品牌、技術、渠道和規(guī)模化優(yōu)勢,占據了中高端市場的主要份額。大量區(qū)域性及中小企業(yè)則專注于細分市場或提供配套產品。
- 競爭焦點轉移:競爭從單純的價格戰(zhàn),轉向技術研發(fā)(如高效集熱技術、多能互補系統(tǒng)、智能控制)、產品性能、售后服務以及整體解決方案提供能力的綜合比拼。
- 渠道與模式:工程直銷渠道重要性凸顯,與房地產開發(fā)商、建筑設計院的合作加深。零售渠道則更加注重線上線下融合與體驗式營銷。
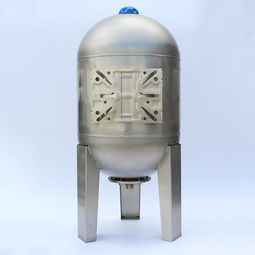
- 主要參與者:日出東方(四季沐歌、太陽雨)、皇明、力諾瑞特、桑樂等品牌在市場中保持領先地位,同時在平板太陽能、承壓系統(tǒng)等細分領域也涌現出一批技術專精型企業(yè)。
三、 行業(yè)發(fā)展趨勢
- 技術集成化與智能化:太陽能與熱泵、燃氣、電輔熱等多能源耦合的系統(tǒng)解決方案成為趨勢。物聯網技術的應用使得遠程監(jiān)控、智能調節(jié)、故障預警成為產品標配。
- 應用場景多元化:從單一的生活熱水供應,向采暖、制冷、工農業(yè)烘干、海水淡化等更廣闊的領域拓展,市場空間進一步打開。
- 產業(yè)融合深化:與建筑行業(yè)的深度融合(BIPV/BAPV)是重要方向,太陽能光熱組件作為建筑構件的一體化設計、安裝標準日益完善。
- 綠色制造與可持續(xù)發(fā)展:環(huán)保要求趨嚴,推動生產環(huán)節(jié)的綠色化改造,以及產品全生命周期的環(huán)保性能提升。
四、 投資價值評估
- 投資優(yōu)勢:
- 政策紅利長期存在:“雙碳”戰(zhàn)略是長達數十年的確定性賽道,為行業(yè)提供持續(xù)的政策支撐。
- 市場基礎穩(wěn)固:我國是全球最大的太陽能熱利用市場和應用國,擁有完整的產業(yè)鏈和龐大的存量市場更新需求。
- 技術積累深厚:在太陽能中低溫利用領域,我國擁有自主知識產權和全球領先的產業(yè)規(guī)模。
- 投資風險:
- 市場競爭風險:行業(yè)集中度有待提高,同質化競爭在部分地區(qū)依然存在。
- 技術迭代風險:其他清潔供熱技術(如空氣源熱泵)的快速發(fā)展可能帶來替代性競爭。
- 原材料價格波動:銅、鋁等金屬原材料價格波動直接影響生產成本。
- 季節(jié)性及地域性依賴:產品銷售和使用仍一定程度上受氣候和日照條件影響。
- 價值評估與建議:
- 總體評估:從長期來看,在能源轉型背景下,太陽能熱利用行業(yè)具備明確的成長性和投資價值,但投資回報周期可能較長,且對企業(yè)的綜合運營能力要求高。
- 投資方向建議:
- 關注技術領軍企業(yè):重點投資在高效集熱器、智能控制系統(tǒng)、多能互補系統(tǒng)集成方面擁有核心技術和專利的龍頭企業(yè)。
- 布局細分賽道:關注在太陽能采暖、工農業(yè)應用等快速增長細分市場具有先發(fā)優(yōu)勢和成功案例的企業(yè)。
- 考察產業(yè)鏈整合能力:優(yōu)先考慮具備從核心部件制造到系統(tǒng)集成、設計、安裝服務全鏈條服務能力的企業(yè),其抗風險能力和盈利穩(wěn)定性更強。
- 警惕低端產能:對缺乏技術特色、品牌影響力弱、單純依靠低價競爭的企業(yè)需保持謹慎。
結論
2021年,中國太陽能用器具制造行業(yè)正處于從規(guī)模擴張向高質量發(fā)展轉型的關鍵時期。在“雙碳”目標的強力驅動下,行業(yè)長期發(fā)展前景光明。市場競爭的核心已轉變?yōu)榧夹g、品牌與服務的綜合較量。對投資者而言,聚焦技術創(chuàng)新能力強、市場定位清晰、具備系統(tǒng)解決方案提供能力的優(yōu)質企業(yè),將是分享行業(yè)成長紅利、規(guī)避市場風險的理性選擇。與建筑深度融合、跨領域應用拓展以及數字化智能化升級,將成為行業(yè)價值增長的主要引擎。